Domain pasteurisation.de kaufen?
Wir ziehen mit dem Projekt
pasteurisation.de um.
Sind Sie am Kauf der Domain
pasteurisation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pasteurisation.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Stuzzy Bocconcini Sterilized, Nassfutter für Katzen, Pute in Soße, 85g, Beutel, nach der SterilisationNatürliche Zutaten, hoher Fleischanteil und schonendes Dampfgaren – eine vollwertige Mahlzeit, speziell für Ihre kastrierte Katze entwickelt. Mit Stuzzy „Stücke mit Truthahn“ decken Sie alle ihre Ernährungsbedürfnisse ab ... ohne dabei auf Geschmack zu verz1,17 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Eimer mit Deckel - Aufbewahrungsbehälter - Haushaltsgebrauch - Lebensmittelsicherheit - 10.8 Liter - WeißOrganisieren Sie Ihr Zuhause mit diesem Set von 50 Eimern, die jeweils mit einem geräumigen Fassungsvermögen von 10,8 Litern und einem passenden Deckel. Perfekt für die Aufbewahrung verschiedener Gegenstände, von Küchenzutaten bis zu Hobby-Lieferungen. Verabschieden Sie sich von Müll und genießen Sie eine saubere Umgebung. Diese vielseitigen Eimer bieten eine praktische Lösung für verschiedene Lagerbedarfe in Haus, Garage oder Werkstatt. Dank des lebensmittelsicheren Materials und des stabilen Deckels können Sie Lebensmittel mit einem ausruhsicheren Herzen lagern. Die Eimer sind stapelbar, die in platzsparender Funktion arbeiten und den Transport erleichtern. Jeder Eimer ist aus hochwertigem Polypropylen und hat einen praktischen Griff für extra leichtes Verschleißen. Das schlichte, runde Design und die weiße Farbe passen in jeden Innenraum. Nutzen Sie jetzt dieses Low Cost Set und geben Sie Ihrem Speicherplatz ein funktionales Upgrade.389,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager UZ05A1 UZ05A1 4xHaubenturm-Erhöhung der Einbautiefe um 15mm universN Haubenturm 1St.Haubenturm-Erhöhung der Einbautiefe um 15mm, universN, 4 Stück. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 2505,44 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
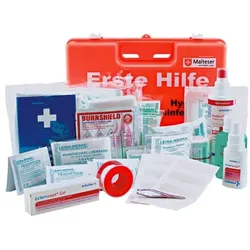
LEINA-WERKE Hygiene & Desinfektion Erste-Hilfe-Koffer »Pro Safe«, 31x21x13 cmHygiene & Desinfektion Erste-Hilfe-Koffer »Pro Safe«, Hersteller Name: Leina-Werke, Höhe: 210 mm, Artikelbezeichnung: Pro Safe, Gewicht: 3.3 kg, Tiefe: 130 mm, Hersteller-Artikelnummer: REF21116, Breite: 310 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer134,14 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
LEINA-WERKE Hygiene & Desinfektion Erste-Hilfe-Koffer »Pro Safe Plus«, 40x30x15 cmHygiene & Desinfektion Erste-Hilfe-Koffer »Pro Safe Plus«, Füllung nach DIN-Norm: DIN 13169, Hersteller Name: Leina-Werke, Höhe: 300 mm, Artikelbezeichnung: Pro Safe Plus, Gewicht: 4.85 kg, Tiefe: 150 mm, Hersteller-Artikelnummer: REF21136, Breite: 400 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer173,10 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Stuzzy Bocconcini Sterilized, Nassfutter für Katzen, Pute in Soße, 85g, Beutel, nach der SterilisationNatürliche Zutaten, hoher Fleischanteil und schonendes Dampfgaren – eine vollwertige Mahlzeit, speziell für Ihre kastrierte Katze entwickelt. Mit Stuzzy „Stücke mit Truthahn“ decken Sie alle ihre Ernährungsbedürfnisse ab ... ohne dabei auf Geschmack zu verz1,17 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Eimer mit Deckel - Aufbewahrungsbehälter - Haushaltsgebrauch - Lebensmittelsicherheit - 10.8 Liter - WeißOrganisieren Sie Ihr Zuhause mit diesem Set von 50 Eimern, die jeweils mit einem geräumigen Fassungsvermögen von 10,8 Litern und einem passenden Deckel. Perfekt für die Aufbewahrung verschiedener Gegenstände, von Küchenzutaten bis zu Hobby-Lieferungen. Verabschieden Sie sich von Müll und genießen Sie eine saubere Umgebung. Diese vielseitigen Eimer bieten eine praktische Lösung für verschiedene Lagerbedarfe in Haus, Garage oder Werkstatt. Dank des lebensmittelsicheren Materials und des stabilen Deckels können Sie Lebensmittel mit einem ausruhsicheren Herzen lagern. Die Eimer sind stapelbar, die in platzsparender Funktion arbeiten und den Transport erleichtern. Jeder Eimer ist aus hochwertigem Polypropylen und hat einen praktischen Griff für extra leichtes Verschleißen. Das schlichte, runde Design und die weiße Farbe passen in jeden Innenraum. Nutzen Sie jetzt dieses Low Cost Set und geben Sie Ihrem Speicherplatz ein funktionales Upgrade.389,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager UZ05A1 UZ05A1 4xHaubenturm-Erhöhung der Einbautiefe um 15mm universN Haubenturm 1St.Haubenturm-Erhöhung der Einbautiefe um 15mm, universN, 4 Stück. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 2505,44 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hamdorf, Johann: Managementsysteme für die LebensmittelsicherheitManagementsysteme für die Lebensmittelsicherheit , DIN EN ISO 22000 in der Praxis , Sonstige > Auto-Tuning & -Styling , Auflage: aktualisierte Ausgabe, Erscheinungsjahr: 20200409, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Hamdorf, Johann~Keweloh, Heribert, Auflage: 20002, Auflage/Ausgabe: aktualisierte Ausgabe, Keyword: Alge; Bakterie; Caterer; DEHOGA; Einzelhandel; FBMA; Gatgewerbe; HACCP-Plan; Justizvollzugsanstalt; Kantine; Lager; Managementsystem; Nahrungsmittel; Pathogen; Qualitätsmanagement; Reinigung; Salmonellen; Transport; Umweltschadstoffe; Verbraucherschutz, Fachschema: Fertigungstechnik~Interdisziplinär - Interdisziplinarität~Lebensmittelhandel~Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung~Management / TQM~Qualitätsmanagement / TQM~Total Quality Management~TQM - Total Quality Management ~Technologie, Fachkategorie: Lebensmittel- und Getränketechnologie~Industrielle Qualitätskontrolle~Technologie, allgemein, Warengruppe: HC/Chemische Technik, Fachkategorie: Qualitätssicherung (QS) und Total Quality Management (TQM), Seitenanzahl: XII, Seitenanzahl: 177, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 297, Breite: 213, Höhe: 12, Gewicht: 574, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thompson, Ld: DIE MACHT DER CHAKREN: Ein Praxisbuch zur Erhöhung des BewusstseinsDIE MACHT DER CHAKREN: Ein Praxisbuch zur Erhöhung des Bewusstseins , HABEN SIE SICH JEMALS EINE LANDKARTE ZUR ERLEUCHTUNG GEWÜNSCHT? Vor Ihnen liegt ein umfassendes Praxisbuch, das Sie auf einer transformativen Reise zur Aktivierung Ihres Chakrasystems begleitet. Es geht weit über die traditionellen sieben Chakren, die energetischen Organe unseres Körpers, hinaus und führt Sie in das Konzept des achten Chakras ein - das Tor zu Transzendenz und höherem Bewusstsein. Durch praktische Übungen und Meditationen lernen Sie, Ihre Energiezentren wahrzunehmen, zu verstehen und ins Gleichgewicht zu bringen. Sie beeinflussen nicht nur Ihr körperliches und emotionales Wohlbefinden, sondern auch Ihre spirituelle Entwicklung. Die Arbeit mit dem achten Chakra eröffnet Ihnen eine tiefgreifende innere Evolution - hin zu einer erweiterten Bewusstseinsebene und einer neuen Dimension des Menschseins. Als Chakren bezeichnet man die Energiezentren des Körpers. Befinden sie sich im Gleichgewicht, erfolgt ein ungehinderter Austausch zwischen dem körperlichen Bereich und dem Bereich des Göttlichen. Ihr Leben ist dann im Fluss. Es erfüllt sich in einer Sinfonie aus Anmut, Leichtigkeit, Frieden und Liebe. Je bewusster Sie sich des Energiekörpers werden, der Ihren physischen Körper unterstützt, desto mehr aktivieren Sie die nächste Evolutionsstufe des menschlichen Seins - das Transzendente Gehirn. DIE MACHT DER CHAKREN ist ein Praxisbuch für die Erlangung höheren Bewusstsein. Es bietet Ihnen einen klaren Fahrplan, um dieses größere Erwachen zu erreichen. Egal, ob Sie Anfänger oder erfahrener Praktizierender sind, Sie finden hier wertvolle Erkenntnisse und Methoden, um Ihr spirituelles Potenzial zu entfalten. Begeben Sie sich auf eine Reise zur Ganzheit und Erleuchtung - entdecken Sie die wahre Macht Ihrer Chakren! Aus dem Vorwort der deutschen Bestsellerautorin SABRINA FOX: 'Ein gutes spirituelles Buch ist so wertvoll und hilfreich wie gute Eltern. Es gibt uns viele Ideen, Erklärungen, manchmal auch Trost und jede Menge Inspiration. Die Macht der Chakren ist für mich so ein besonderes Buch.' LD THOMPSON, Autor, Coach, Filmemacher und sozialer Aktivist, wurde in Indiana/USA geboren. Er studierte an der Alaska Paci¿c University, als eine mystische Erfahrung ihn auf den Weg der Heilung führte. Seit mehr als dreißig Jahren channelt er seinen geistigen Mentor Solano und lehrt gemeinsam mit ihm die Menschen den Zugang zu ihrer Seele. , Kabel-Sets > Chiptuning & Motortuning , Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Thompson, Ld, Seitenzahl/Blattzahl: 240, Keyword: Chakra; Chakras; Chakren; Chakrensystem; Channeling; Kraft der Chakren; LD Thompson; Lehrbuch; Medium; Praxisbuch; Sabrina Fox; Übungen, Fachschema: Meditation~Energie (esoterisch)~Esoterik~Leben nach dem Tode~Tod / Leben nach dem Tode~Unsterblichkeit / Leben nach dem Tode~Channeling~Parapsychologie / Channeling~Engel~Geist (Dämon) / Engel~Alien~Außerirdische Intelligenz, Fachkategorie: Familie und Gesundheit~Körper und Geist: Gedanken & Methoden~Körper und Geist: Meditation und Visualisierung~Astralprojektionen und außerkörperliche Erfahrungen~Leben nach dem Tod, Reinkarnation und frühere Leben~Geistführer, Engel und Channeling~UFOs und Außerirdische, Warengruppe: HC/Esoterik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 143, Höhe: 24, Gewicht: 400, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.